Réforme de la santé
Constat
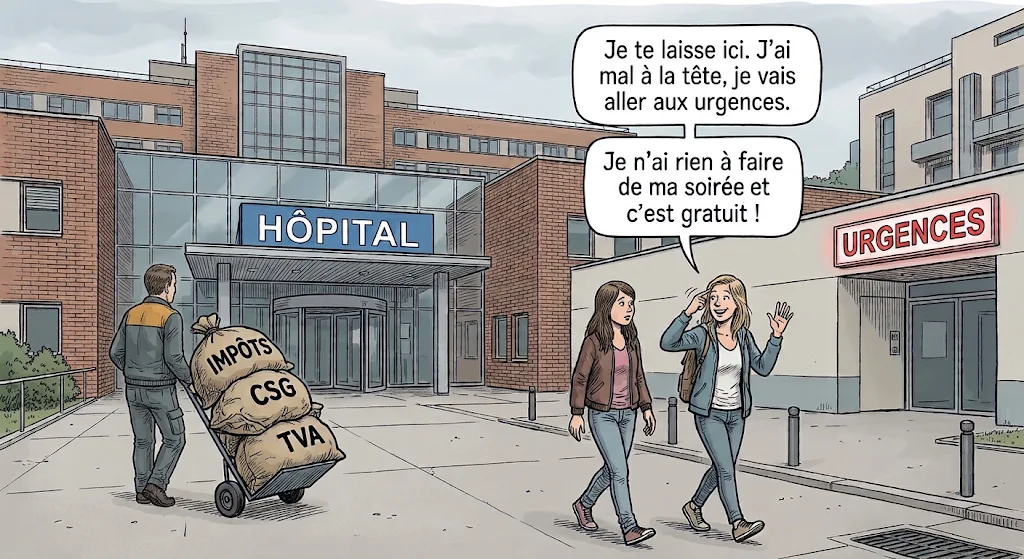
La santé étant financée par un impôt opaque, son apparente gratuité mène naturellement à en abuser, engorgeant les urgences, et donc amoindrissant la qualité de l'offre de soins. Cette ruine de la Sécurité sociale, donc du peuple qui subit des hausses d'impôt pour la financer, est accélérée par la vente des médicaments à la boîte.
Sur un plan moral, la santé étant grandement financée par les mutuelles, celles-ci appuient toute loi visant à la mise à mort prématurée des vieux et des handicapés qui rongent les marges qu'ils alimentaient lorsqu'ils n'avaient pas ou peu besoin de leurs services.
Proposition monarchiste
Nous nous basons ici sur le système de Singapour, le moins cher des plus efficaces et au monde.
Le Compte Épargne Santé Individuel (CESI)
- Cotisation de base : Un prélèvement obligatoire de 5 % est effectué sur l'ensemble des revenus d'activité et de remplacement. Il est affecté à la capitalisation nominative de l'individu.
- Panier de soins de base : Ce compte finance exclusivement les soins courants de premier recours (consultations de généralistes, dentistes, ophtalmologistes, gynécologues, etc.), la pharmacie prescrite afférente, ainsi que les dispositifs médicaux essentiels (optique, orthodontie fonctionnelle) sur la base du tarif public.
- Plafond de flux annuel : La part capitalisée sur le compte personnel est limitée chaque année à un montant équivalent à 5 % d'un SMIC annuel cotisé à temps plein. Ce capital s'accumule et se cumule d'année en année sans plafond global de stockage.
- Le Bouclier Enfance : Dès la naissance, chaque enfant dispose d'un CESI autonome. Il est abondé à hauteur de 500 € par an. Ce fonds est intégralement financé par l'écrêtage des cotisations des actifs dont le salaire est supérieur au SMIC.
-
Circuit de déversement des intérêts : La masse financière globale des cagnottes est placée sur des fonds sécurisés. 100 % des intérêts générés suivent un parcours de redistribution strict :
- Financement prioritaire des soins de base des personnes marginales et recluses, à hauteur du plafond annuel ;
- Abondement subsidiaire de la Caisse nationale si celle-ci présente un déficit ;
- Redistribution du surplus résiduel sur les comptes personnels de l'ensemble des citoyens, au prorata de leur encours.
-
Transmission successorale biologique : Au décès de l'individu, le solde net de sa cagnotte est intégralement transféré sur les comptes de santé individuels de ses héritiers directs. Bien que ce mécanisme favorise indirectement les patrimoines génétiques robustes, cette inégalité naturelle est assumée et convertie en vertu systémique :
- L'altruisme familial neutralise l'aléa moral : le citoyen refuse le gaspillage médical en fin de vie pour protéger sa descendance ;
- Si les héritiers ont une santé fragile, le capital reçu compense immédiatement leur faiblesse biologique ;
- Si les héritiers ont une bonne santé, l'argent non consommé reste placé : il continue de soigner les marginaux par ses intérêts, de blinder la Caisse nationale et d'abonder les comptes des plus démunis par le jeu des excédents. La solidarité indirecte se perpétue au profit de ceux que la nature a moins bien lotis.
La Caisse nationale
Le bouclier collectif universel contre les accidents de la vie et les pathologies lourdes.
- Cotisation de solidarité : Un second prélèvement obligatoire de 5 % est effectué sur l'ensemble des revenus d'activité ;
- Absence de plafonnement : Contrairement au CESI, cette cotisation s'applique de manière linéaire sur l'intégralité des revenus, sans aucune limite supérieure. Les hauts revenus contribuent ainsi proportionnellement plus au risque lourd national ;
- Périmètre de prise en charge : Cette caisse finance à 100 % les affections de longue durée, les interventions chirurgicales, les hospitalisations lourdes et les soins d'urgence ;
- Régulation par le tarif public : Le patient conserve le libre choix de son établissement, mais la Caisse nationale rembourse les actes sur la base de la grille tarifaire des structures publiques de l'État.
Mutuelle privée
- Obligation de souscription : La détention d'une mutuelle privée est obligatoire pour tous les citoyens. Les enfants mineurs sont automatiquement adossés au contrat de leurs parents ;
- Socle minimal obligatoire : Les contrats privés doivent obligatoirement prendre en charge l'intégralité des frais hôteliers hospitaliers standards (forfait journalier, repas, lit en chambre partagée) non couverts par la Caisse nationale ;
- Liberté de standing : Les mutuelles sont libres de commercialiser toutes les options de confort ou d'esthétique souhaitées par l'assuré (chambre individuelle, montures de lunettes de marque, techniques d'orthodontie invisible, médecines douces). Si l'individu refuse de souscrire à ces options, il conserve le droit de payer le surplus esthétique directement avec sa cagnotte personnelle capitalisée, ou sur ses deniers personnels.
Les mutuelles deviennent donc des entreprises d'agrément dont les marges ne dépendent plus de la mort prématurée des personnes les plus vulnérables. Leur intérêt macabre et l'immoralité qu'il engendre chez leurs dirigeants sont ainsi neutralisés.
Contribution de Solidarité de la Médiane Supérieure (CSMS)
- L'argent collecté par la CSMS au profit de la santé vient compléter la Caisse nationale si celle-ci présente un besoin de financement pour ses missions lourdes. Si la Caisse nationale est excédentaire, l'intégralité des sommes collectées est automatiquement déversée dans le fonds de crise décennal ;
- Si cette taxe revient dans le budget général au terme des dix ans, son fléchage appartiendra à ses contributeurs.
Fonds de crise
- Mission d'amortissement : Ce fonds est exclusivement mobilisé pour maintenir les droits lors des chocs macroéconomiques ;
-
Règle de rétrocession budgétaire glissante et conditionnelle : Par temps économique calme, les montants cotisés lors d'une année donnée sont bloqués vis-à-vis de l'État pendant une durée minimale de dix ans révolus. À l'échéance, le reversement de ce budget annuel au budget général de l'État est soumis à une condition de performance stricte :
- Filtre de performance : Le montant qui sera libéré au profit de l'État est celui des lignes annuelles les plus faibles, dans l'ordre croissant jusqu'à ce qu'il n'en reste que dix ;
- Filtre de réserve minimale : Ces montants ne peuvent pas être libérés au profit de l'État s'ils représentent 20 % ou plus de la totalité des fonds disponibles en caisse au moment de l'audit, retranchées des montants des lignes précédemment retirées si elles existent. Si le fonds a été fortement vidé par une crise récente, cette clause gèle immédiatement tout prélèvement pour protéger les réserves restantes.