Fiscalité des particuliers
Constat
L'impôt est par essence une spoliation sur le citoyen. C'est pourquoi il n'est tolérable qu'aux conditions d'être non seulement juste, mais aussi nécessaire a priori de son prélèvement, là où les États modernes vident les comptes de tout un chacun sans souci de bon sens et bien avant de décider ce qu'ils pourraient en faire.
- Impôt sur le revenu : Le vol pur et simple du labeur du peuple.
- Taxe foncière : Taxer la propriété du riche qui, dans la logique républicaine, devrait demeurer à une juste place de locataire de gens... encore plus riches ?
- Impôt sur la fortune immobilière : Si on ne vous laisse pas être propriétaire gratuitement, vous pensez bien qu'il ne peut être toléré de vivre dans des logements que l'inflation a rendus hors de prix à cause de l'incompétence générale des gouvernements successifs en termes de politique du logement.
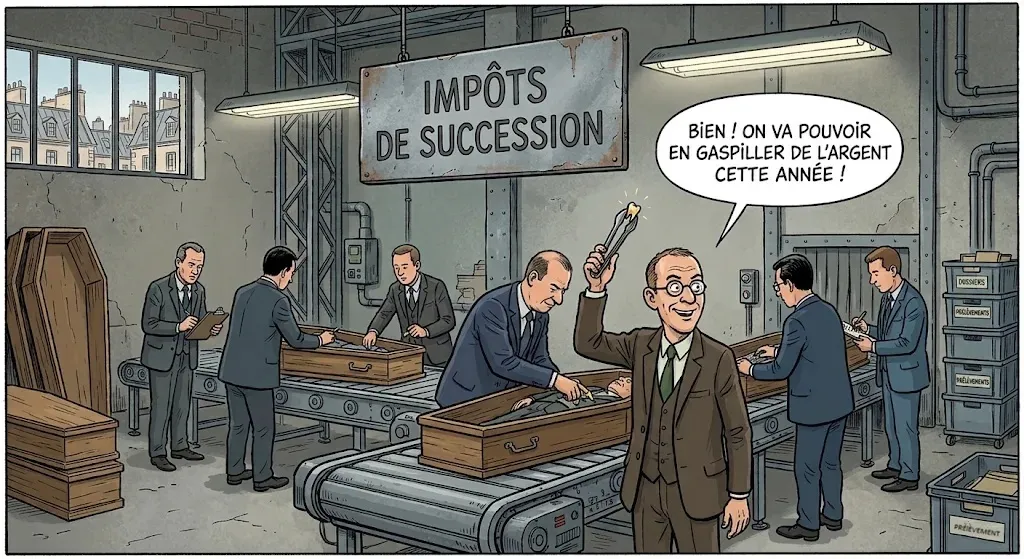
- Impôt de succession : Parce que ce que l'on a autorisé aux gens à garder comme subsistance était en fait trop important, l'administration se sent obligée de se servir sur leurs cadavres en prétendant imposer les survivants, parce que la double imposition, ça c'est mal. C'est le retour du cliquetis des pinces des maraudeurs de champs de bataille pour le compte de ministres qui vous sourient à pleines dents de Waterloo.
- Impôt de mutation : Recevoir un don est un enrichissement indu qui doit indûment enrichir l'État. En contrepartie, l’appauvrissement du donateur n'ouvrira pas droit à un crédit d'impôt, car l'État n'a pas à se justifier auprès d'une vache à lait ; il la trait, c'est tout.
- Taxes sur l'énergie : Parce que l'électricité, le chauffage et les déplacements doivent être du luxe de nantis qu'il faut punir de ne pas avoir le bon sens d'aller vivre en forêt.
- Taxes de production diverses : La punition de ceux qui osent entreprendre avant même qu'ils n'aient gagné le moindre centime.
Proposition monarchiste
Simplification fiscale
Contre cette spoliation permanente, nous abrogerons l'ensemble des impôts, exception faite de la TVA. Les impôts abrogés seront remplacés par une flat tax sur tout type de bénéfices et sur les parts des salaires supérieures au 7e décile, soit des 30 % les mieux rémunérés.
La TVA est conservée en ce qu'elle assure des revenus certains à l'État et en grande quantité, lui permettant d'assurer ses fonctions minarchistes. La flat tax est quant à elle créée pour mettre le capital et les plus hauts revenus à contribution, par souci de justice sociale et d'ancrage dans la société de chacun de ses membres. La flat tax frappe les rentes sur les bénéfices réalisés à hauteur de 34 %.
Cotisations sociales
Le salaire de l'employé étant décidé en prenant en compte les charges patronales, alors le salaire brut est considéré être le salaire super-brut, soit le prix réellement payé par l'employeur. Puisque les cotisations sociales sur ce super-brut représentent aujourd'hui un racket fiscal finançant un système déséquilibré, nous les réformons intégralement comme suit :
- Réforme des retraites : Cotisation de 20 % des revenus + 5 euros forfaitaires à destination d'un fonds décennal.
- Réforme du chômage : Cotisation de 4 % des revenus + 5 euros forfaitaires à destination d'un fonds de crise
- Réforme de la santé : Cotisation de 10 % des revenus + 10 euros forfaitaires à destination d'un fonds de crise
Il s'y ajoutera également une Contribution sociale sur la médiane supérieure (CSMS). Comme son nom l'indique, toute personne faisant partie des 50 % des Français les mieux rémunérés sera assujetti, sur cette part supérieure de son salaire, à la contribution se ventilant ainsi :
- Santé (caisse nationale) : Cotisation de 2 % des revenus
- Patrimoine : Cotisation de 1 % des revenus
- Fonds de stabilisation de l'assistance sociale : Cotisation de 1 % des revenus
- Exception culturelle : Cotisation de 1 % des revenus
Les retraités sont exonérés des cotisations relatives au chômage et à la retraite.
Bouclier fiscal
Afin d'assurer la justesse des prélèvements, un bouclier fiscal sera créé de sorte que la somme des cotisations et des impôts ne puisse jamais dépassés en totalité, ni marginalement :
- 49 % sous condition normale
- 66 % sous condition spéciale de pénalité, telle que dans le cadre de la fiscalité différenciée pour la médecine libérale.
En conséquence de cela, la flat tax frappant le 7e décile des revenus viendra s'ajouter aux 39 % de cotisations sociales marginales pour un ratio autorisé, sous condition normale, de 10 % seulement.
Principe d'étanchéité absolue
Ce qui se passe en France ne regarde que la France ; ce qui se passe à l'étranger ne nous regarde pas. Par conséquent, tout gain réalisé par un individu ou une entreprise, quelle que soit sa nationalité, sur le sol français sera assujetti en France et seulement en France, aucune information n'étant transmise aux autres pays à ce sujet. De la même façon, tout gain financier réalisé par un Français ou une entreprise française dans un pays étranger échappe à l'impôt français pour ne concerner que le pays où ce gain a été réalisé. Cependant, toute dépense internationale depuis la France sera considérée comme créant un bénéfice pour une firme internationale, et sera donc frappée de la flat tax avant son envoi à la Banque gaïenne.
Des exceptions de partage d'information seront faites dans le cadre de la lutte contre le crime.
Allocation de la flat tax
La flat tax frappant le revenu du travail ainsi que les entreprises étrangères est intégralement reversée au Trésor public.
Parce que le travail finance le capital qui fournit le travail, celle frappant le rentier est soumise aux cotisations selon la logique des revenus du travail, exception faite des 20 % de cotisations retraite qui sont redirigées vers le Trésor public, la rente ne s'éteignant pas avec l'âge.
Si les revenus des rentes atteignent les montants requis, ceux-ci sont assujettis à la CSMS et à la flat tax supplémentaire sur les 30 % des revenus les plus élevés.
Dans le cadre d'un revenu provenant à la fois du travail et des rentes, c'est le cumul des deux qui définit le franchissement de la médiane et du 7e décile.
Les retraites et le chômage ne sont pas considérés comme des rentes, les premières étant un versement de salaires différé, le deuxième une prime d'assurance.
Intégration des taxes cachées sur la facture
La ligne TVA sur chaque facture sera complétée par une ligne « Taxe cachée » incluant l'ensemble des autres taxes et impôts répercutés dans le prix de vente.
Ce principe de transparence permettra à chaque citoyen de savoir exactement ce que l'État prend sur chaque euro dépensé, et de suivre l'évolution des prix une fois les impôts de production supprimés.